



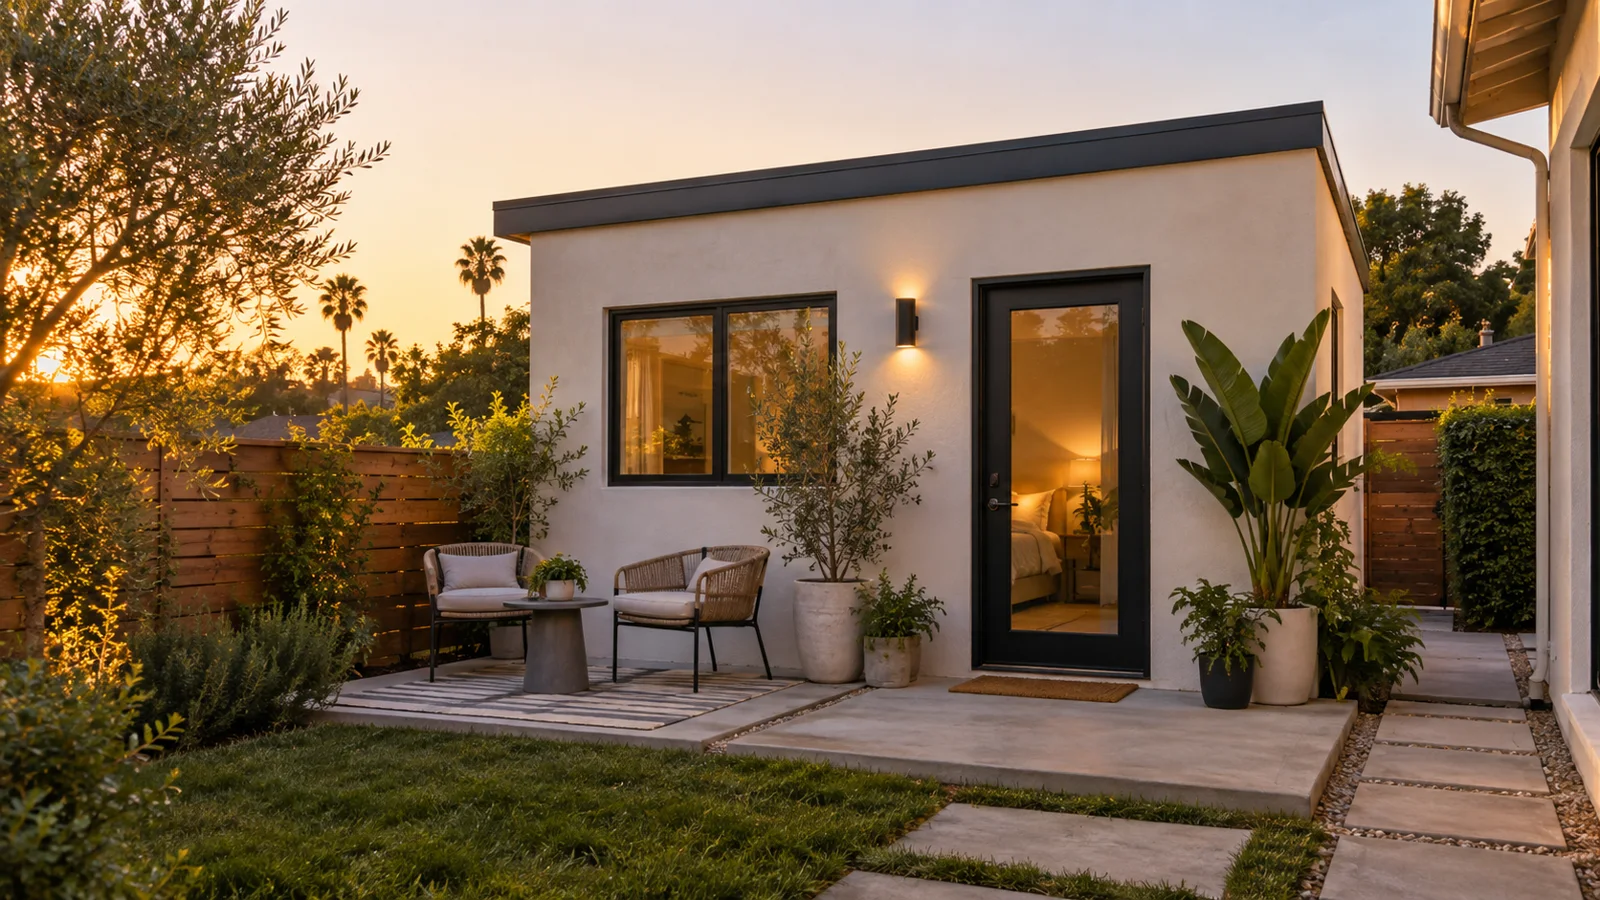
"Si usted tiene un terreno hoy y no tiene una ADU, está dejando dinero sobre la mesa." La frase, dicha en el episodio por una de las agentes del programa, resume el entusiasmo con la unidad extra en el patio. El constructor Rafael Pozas, invitado, trae números de su experiencia — y este texto pone esos números en contexto, porque la renta y la valorización dependen de una serie de condiciones.
Cuánto valoriza
Rafael estima que, por lo que observa en el mercado y en conversaciones con agentes, una casa con ADU tiene un "premio" de cerca de US$ 150 mil sobre una casa equivalente sin la unidad — y que, dependiendo de la ubicación, puede ser más. Una casa de US$ 1 millón iría, en esa cuenta, a US$ 1,15 millones.
El motivo, para él, es la flexibilidad: la ADU sirve para renta, para recibir a la familia, para el hijo que se separó y volvió, para quien está juntando dinero para la universidad. Pero el aumento real depende de que la unidad esté permisada, del estándar de la construcción, de la demanda en la región y del avalúo (appraisal) hecho en la venta o en el financiamiento. Rafael recuerda que, al principio, los valuadores trataban la ADU casi como una cochera: el propietario gastaba US$ 200 mil y la unidad se avaluaba en US$ 50 mil o US$ 70 mil. Hoy, dice él, el mercado está más maduro.
Cuánto rinde
Los ejemplos de clientes citados por Rafael, en la grabación de abril de 2026:
- una ADU de 500 pies cuadrados (una recámara, baño y sala) alquilada en US$ 2.800 en Huntington Beach;
- una unidad de cerca de 524 pies cuadrados en Fullerton, en el mismo nivel;
- una unidad sobre la cochera, también en Fullerton, por cerca de US$ 2.000.
La demanda existe, observa una de las agentes: quien anuncia un cuarto para alquilar recibe llamadas sin parar, de parejas jóvenes a madres con hijo. Rafael cuenta que ya visitó, en Santa Ana, una casa de cinco recámaras en la que cinco desconocidos pagaban US$ 800 cada uno y compartían la cocina. Los estudiantes, según él, consideran la ADU un alojamiento de primera: privacidad en vez de cuarto compartido.
La pregunta que Rafael le hace a quien construye para alquilar no es "cuántas recámaras", sino "para quién": enfermeros cerca del hospital, estudiantes cerca de la universidad, familias cerca de la escuela. El proyecto nace del público.
La cuenta que hay que hacer
El alquiler bruto no es ganancia. Antes de decidir, entran en la cuenta:
- el costo total de la obra, con terreno, conexiones y permisos (ver el artículo sobre costos de esta serie);
- los intereses del financiamiento usado para construir;
- el impuesto predial: la construcción nueva se revalúa y agrega valor a la base de cálculo;
- seguro, mantenimiento y vacancia;
- el impuesto sobre la renta del alquiler;
- las reglas de arrendamiento: en muchas ciudades de California hay límites de reajuste y protecciones contra desalojo sin causa justa.
Lo que no se puede: corta estancia
Los brasileños, principalmente, preguntan si pueden poner la ADU en Airbnb. La respuesta de Rafael es no. La ley estatal autoriza a las ciudades a exigir que las ADUs se alquilen por más de 30 días, y las unidades creadas por la SB 9 no pueden alquilarse por 30 días o menos. El objetivo de la legislación es vivienda permanente — y, independientemente de la ADU, el alquiler de corta estancia ya está restringido en buena parte de las ciudades.
Por otro lado, desde 2024 la ley (AB 976) prohíbe que las ciudades exijan que el dueño viva en el inmueble para tener una ADU. Es posible alquilar la casa principal y la unidad al mismo tiempo — con excepción de la Junior ADU, en la que la exigencia de ocupación por el propietario puede aplicarse.
Cómo financiar
Rafael cuenta que su negocio despegó en la pandemia. Con intereses cerca del 3%, los propietarios refinanciaban la hipoteca, retiraban parte del patrimonio acumulado (cash-out refinance), algo como US$ 200 mil, y construían una segunda unidad para alquilar. Con los intereses más altos, ese camino perdió fuerza: cambiar una hipoteca barata por una cara raramente compensa.
Los caminos citados y usados hoy incluyen:
- Préstamo de construcción (construction loan) o financiamiento de remodelación que considera el valor del inmueble después de la obra — Rafael observa que hoy ya es posible tomar crédito con base en el avalúo futuro, contando con la ADU;
- línea de crédito sobre el patrimonio (HELOC), sin tocar la hipoteca principal;
- recursos propios, en parte o en su totalidad.
Para quien está comprando una casa que ya tiene ADU, hay un cambio relevante: por las reglas de Fannie Mae, el alquiler de la ADU puede usarse para calificar al comprador al financiamiento, limitado al 30% del ingreso total considerado, en un inmueble de una unidad usado como residencia principal. Es lo que menciona una de las agentes en el episodio: la renta de la unidad puede ayudar a aprobar una hipoteca mayor.
La casa multigeneracional
La ADU también cambia de función a lo largo de la vida. Rafael y los agentes hablan de la propiedad multigeneracional: los padres viven en la unidad mientras la casa principal se remodela; el hijo adulto usa la ADU; y, en la jubilación, los dueños se mudan a la unidad menor y alquilan la casa grande. Rafael sugiere además que quien va a vender y no construyó puede aprobar el proyecto y vender la casa con el permiso listo, lo que aumenta el atractivo para el comprador.
Este texto tiene carácter informativo y no constituye recomendación de inversión, financiamiento ni orientación tributaria. Los valores de alquiler y valorización citados son referencias del invitado en la grabación y varían mucho por inmueble y región; consulte a un agente, a un prestamista y a un contador antes de decidir.
Fuentes y verificación
- Government Code, sección 66315 — autorización para que las ciudades exijan arrendamiento de ADU por plazo superior a 30 días; AB 976 (2023) — prohibición permanente de exigencia de ocupación por el propietario en ADUs.
- SB 9 (2021) — prohibición de arrendamiento por 30 días o menos de las unidades creadas por la ley.
- Fannie Mae Selling Guide — uso de renta de alquiler de ADU en la calificación, limitado al 30% del ingreso calificable, en inmueble de una unidad como residencia principal.
- Transcripción del episodio 9 del podcast Cadê Moradia (abril de 2026), con los agentes del programa y el constructor Rafael Pozas.
Este tema viene del episodio completo — míralo:
CADÊ BRAZIL
Este artículo es una edición de referencia del episodio 9 del podcast y está sujeto a ajustes y complementos editoriales. Para la conversación completa, mira el episodio. — Actualizada el 17/09/2026.