



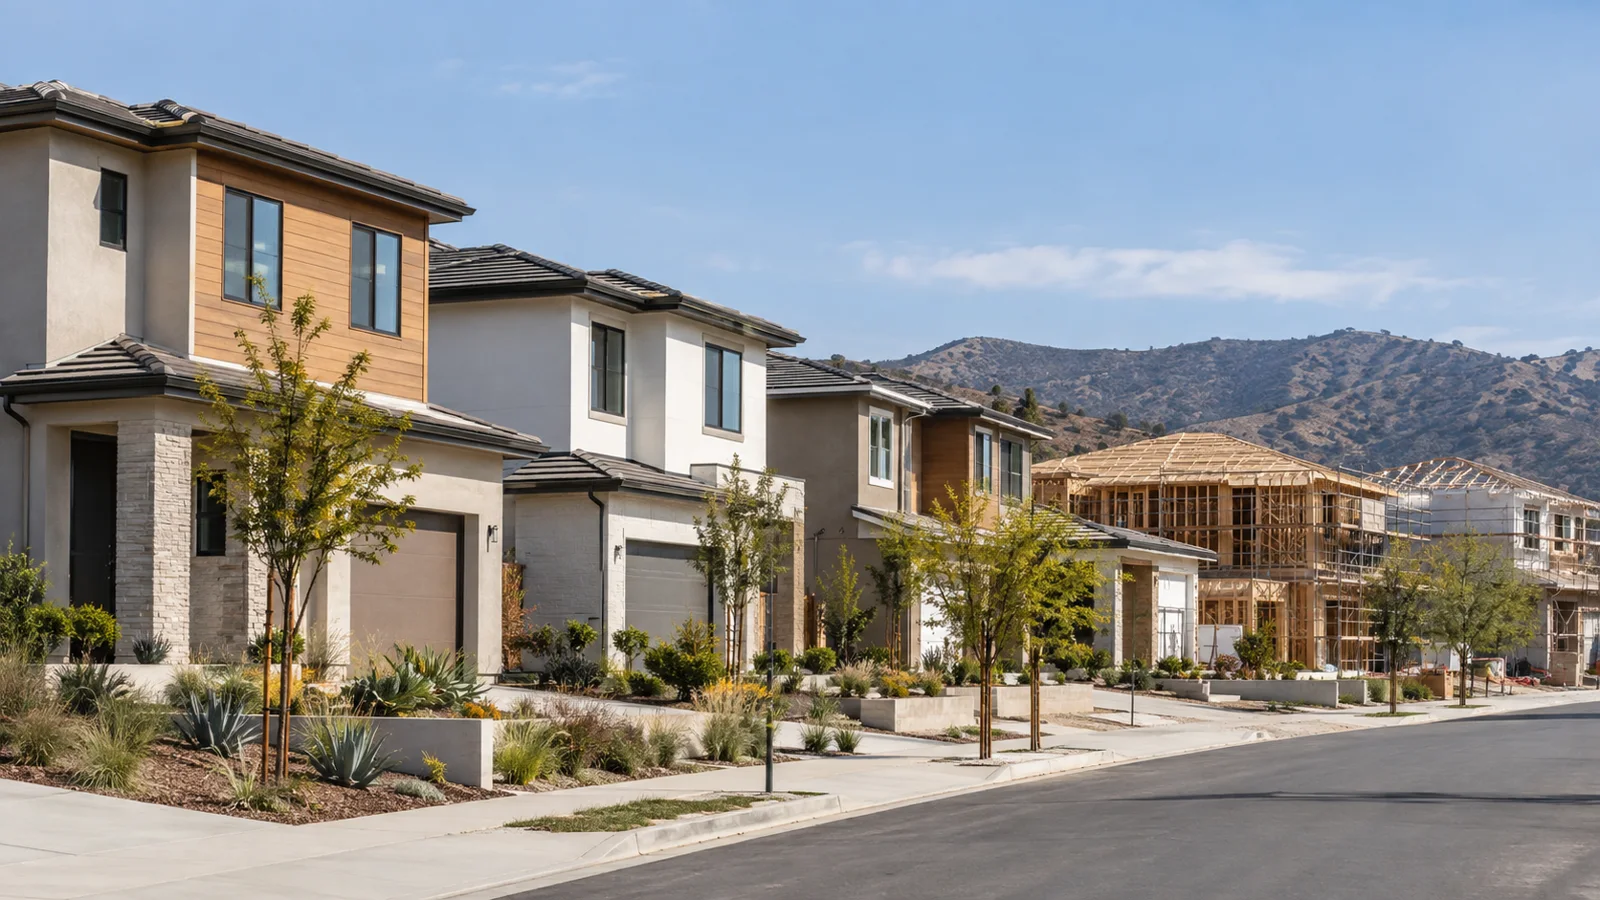
No fim do episódio, os corretores do programa trocam notícias de lançamentos em suas regiões. A corretora fala de condomínios e townhomes novos previstos para os próximos anos em Torrance e Carson, no South Bay. A corretora apresenta um bairro recém-lançado em Santa Clarita. E os três concordam numa observação: em construção nova na California, o preço costuma subir rápido.
Os lançamentos citados
No South Bay, a corretora diz que as unidades novas devem ficar prontas nos próximos anos em Torrance — cidade muito procurada, central e com pouca construção desse tipo, o que torna o preço difícil de prever — e em Carson, onde ela acredita que os valores devem ficar por volta de US$ 600 mil. Os preços finais, lembra, ainda não estavam definidos na gravação.
Em Santa Clarita, a corretora descreve um empreendimento aberto na semana da gravação, construído na última esquina livre de um cruzamento cujas outras três já tinham shopping, supermercados, restaurantes e posto. A proposta é o morador fazer tudo a pé, com acesso à freeway em menos de 10 minutos. O projeto tem três tipos de produto — apartamentos, townhomes e casas isoladas —, feitos por construtoras diferentes.
Por que o imóvel novo valoriza mais rápido
A corretora conta que leva clientes a empreendimentos que visitou um ano antes e encontra os preços já mais altos. Outro corretor observa o mesmo na sua região: quem compra na fase inicial, na planta ou logo na entrega, costuma pagar menos do que quem compra meses depois.
Os corretores apontam os motivos: o comprador associa construção recente a menos problemas; as casas novas seguem o código de construção atual, são mais eficientes em energia, com materiais mais resistentes ao fogo e, muitas vezes, com automação. Há também uma razão comercial — construtoras costumam vender por fases e reajustar a tabela a cada fase em que a procura se confirma.
Isso descreve o comportamento observado pelos corretores em lançamentos recentes; não é garantia de valorização.
Os incentivos das construtoras
Os corretores lembram que as construtoras costumam oferecer incentivos e citam os mais comuns:
- redução de juros (rate buydown), temporária ou permanente, via credor associado à construtora;
- pagamento dos custos de fechamento;
- crédito para acabamento ou mudanças no imóvel.
Na prática, muitos desses benefícios são condicionados ao uso do credor da construtora (preferred lender). Vale comparar: pedir a proposta completa do credor da construtora e a de um credor independente, e verificar se o incentivo compensa juros ou taxas maiores. Um incentivo também pode ser usado para reduzir o preço em vez de pagar custos — cada forma tem efeito diferente na prestação e na avaliação.
Construções novas, lembram os corretores, costumam buscar aprovação para financiamentos FHA, VA e convencional, o que amplia as opções de quem tem pouca entrada.
Os custos que o folheto não mostra
- HOA: bairros novos quase sempre têm associação, com taxa mensal — e a taxa do primeiro ano, subsidiada pela construtora, pode subir quando a associação passa aos moradores.
- Mello-Roos: muitos empreendimentos novos na California ficam em distritos especiais (Community Facilities Districts) que cobram um imposto adicional, por anos ou décadas, para pagar escolas, ruas e infraestrutura. É comum em Santa Clarita e em outras áreas de expansão, e pode somar centenas de dólares por mês.
- Imposto predial sobre o valor novo, que inclui a construção.
- Itens não incluídos: cortinas, geladeira, paisagismo do quintal e cercas às vezes ficam por conta do comprador.
Tenha o seu próprio corretor
No estande de vendas, o representante trabalha para a construtora. É possível ser representado por um corretor próprio sem custo adicional na maioria dos casos — mas muitas construtoras exigem que o corretor seja registrado na primeira visita. No episódio, os corretores brincam sobre quem vai representar quem, e sobre contratos de exclusividade: se o comprador já assinou contrato com um corretor, é esse profissional que deve acompanhá-lo.
Prepare o financiamento antes
A recomendação que os três repetem é começar cedo. Quem quer comprar numa dessas unidades daqui a um ou dois anos deve procurar um credor agora — mesmo sem dinheiro guardado e mesmo com crédito ruim — para entender o que precisa ajustar. Quando a obra ficar pronta, a pessoa já está em condição de comprar. Conversar com credor e corretor, lembram, não custa nada.
Checklist
- Registre seu corretor na primeira visita.
- Peça por escrito os incentivos, as condições e o prazo de validade.
- Compare o credor da construtora com pelo menos um independente.
- Pergunte sobre HOA e Mello-Roos e some ao custo mensal.
- Leia o contrato da construtora, que costuma ser diferente do contrato padrão de compra.
- Faça inspeção independente antes da entrega e antes de vencer a garantia (ver a matéria sobre a inspeção de 11 meses deste jornal).
Valores e previsões citados refletem a avaliação dos corretores na gravação (abril de 2026) e não constituem promessa de preço ou de valorização.
Fontes e verificação
- California Government Code, seções 53311 e seguintes (Mello-Roos Community Facilities Act of 1982) — impostos especiais em distritos de infraestrutura.
- California Department of Real Estate — relatório público (Public Report) obrigatório na venda de unidades em novos empreendimentos, com informações sobre HOA e custos.
- Consumer Financial Protection Bureau — incentivos de construtora e comparação de propostas de financiamento (Loan Estimate).
- Transcrição e capítulos do episódio 10 do podcast Cadê Moradia (abril de 2026), com os corretores do programa.
Assista a este trecho do episódio:
Construções novas em South Bay e Torrance — a partir de 36:20 · CADÊ BRAZIL
Esta matéria é uma edição de referência do episódio 10 do podcast e está sujeita a ajustes e complementos editoriais. Para a conversa completa, assista ao episódio. — Atualizada em 17/09/2026.