



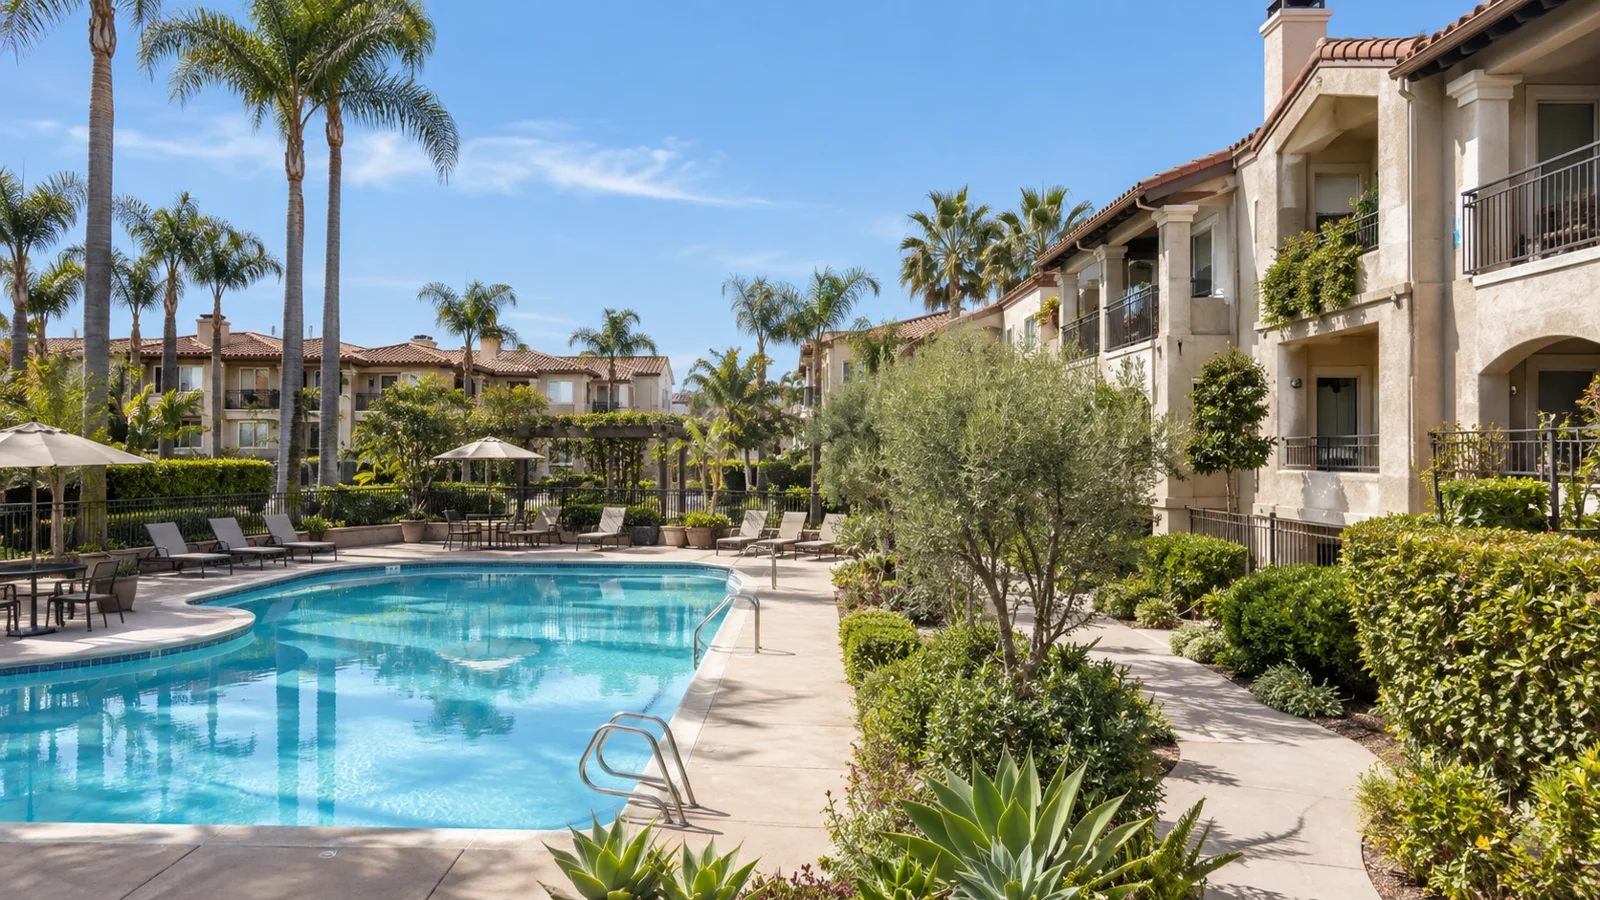
"Vaya, pero 530 por mes." La reacción es común cuando el comprador ve la cuota de condominio de un departamento en California. En el episodio, los agentes del programa toman un ejemplo real — un departamento anunciado en Culver City con cuota de US$ 539 — y hacen la cuenta al revés: cuánto gastaría el dueño de una casa, todos los meses, en lo que esa cuota ya cubre.
Qué es la HOA y qué suele pagar
La HOA (Homeowners Association) es la asociación de propietarios que administra las áreas comunes de un condominio o de un conjunto de townhomes. La cuota mensual varía de edificio a edificio, pero, en un condominio de departamentos, suele incluir:
- seguro de la estructura del edificio y de las áreas comunes (master policy);
- mantenimiento exterior: pintura, techo, fachadas, banquetas;
- jardinería y limpieza de las áreas comunes;
- agua y recolección de basura, con frecuencia;
- alberca, gimnasio y otras amenidades, cuando existen;
- la contribución al fondo de reserva.
La cuenta del dueño de casa
Los agentes arman, en el episodio, una estimación de los costos que tiene una casa unifamiliar y un departamento no. Los valores son aproximados y varían por ciudad y tamaño de terreno:
- Agua: en el departamento, algo como US$ 70 por mes; en una casa con jardín, como mínimo US$ 150.
- Jardinero: alrededor de US$ 160 a US$ 200 por mes, con visita semanal. Y el pasto mal cuidado puede generar multa del municipio o de la asociación.
- Basura: en algunas ciudades el cobro llega cada dos o tres meses; los agentes llegan a algo como US$ 80 en el período.
- Seguro: en el condominio, solo el seguro del interior de la unidad; en una casa, la póliza necesita cubrir la reconstrucción total, incluido el techo. En la estimación del episodio, el doble.
- Mantenimiento exterior: pintura, techo, cercas, canaletas — todo por cuenta del dueño.
Solo agua, jardinero y basura ya suman cerca de US$ 350 por mes en la cuenta hecha en el episodio, antes del seguro y el mantenimiento. La conclusión de los agentes es que la cuota de la HOA, mirada sola, engaña.
Y está el tiempo. Una de las agentes recuerda que nació y creció en departamento y que cuidar el jardín y la alberca es trabajo — a veces el tiempo invertido vale más que la diferencia de costo.
Los seguros son diferentes
Quien compra condominio contrata, en general, un seguro del tipo HO-6, que cubre el interior de la unidad, los bienes y la responsabilidad civil del residente; la estructura está cubierta por la póliza de la asociación. Quien compra casa contrata un HO-3 o equivalente, que necesita cubrir la reconstrucción del inmueble entero. Por eso el seguro de la casa pesa más — y, en el escenario actual de California, con aseguradoras restringiendo pólizas, esa diferencia puede ser todavía mayor. Vale revisar también si el seguro de la asociación cubre terremoto y cuál es el deducible que puede prorratearse entre los propietarios.
Qué mirar en la salud financiera del edificio
Los agentes plantean un punto que muchos compradores ignoran: la reserva del condominio. Si el edificio tiene poco dinero guardado y necesita una obra grande — techo, tubería, estructura —, la asociación cobra una cuota extra a todos los propietarios, el llamado special assessment, que puede llegar a miles de dólares.
La cuota mensual también sube con el tiempo, recuerdan ellos, acompañando costos como agua, energía y seguro. En California, la ley de condominio (Davis-Stirling Act) le garantiza al comprador acceso a documentos que permiten evaluar eso. Los principales:
- presupuesto anual y estados financieros;
- estudio de reserva (reserve study), que estima las obras futuras y cuánto ya está guardado;
- actas de reuniones recientes, que muestran obras planeadas, disputas y aumentos en discusión;
- reglas internas (CC&Rs), que pueden restringir el alquiler, las mascotas y las remodelaciones;
- información sobre acciones judiciales que involucren a la asociación.
Condominio y financiamiento FHA
En la conversación, uno de los agentes pregunta si el edificio está aprobado para FHA. La duda importa: el FHA, financiamiento con seguro del gobierno federal orientado a quien compra la primera casa, acepta enganche desde 3,5% y es más flexible con el puntaje de crédito. Pero, en un condominio, el edificio por regla necesita constar en la lista de condominios aprobados por el HUD; en algunos casos, es posible pedir aprobación solo para la unidad. Los agentes observan que no todo edificio está aprobado, pero muchos sí — y que las construcciones nuevas suelen buscar aprobación para FHA, VA y financiamiento convencional.
Los financiamientos convencionales también evalúan el condominio: entre los criterios están la salud de la reserva, la proporción de unidades alquiladas y la existencia de litigios.
Por qué empezar por el condominio
La agente resume la estrategia que defienden los agentes: si la casa con patio todavía no cabe en el bolsillo, empiece con un condominio o una townhome, aprenda a ser propietario y a administrar las finanzas y, con el patrimonio acumulado, dé el paso siguiente. Mucha gente, observa ella, nunca fue dueña de casa y no sabe lo que significa mantenerla.
El contrapunto es conocido y se recordó en el episodio: la casa da privacidad, patio y más libertad — y, en general, se valoriza más rápido que el departamento. Es una elección de etapa de vida y de presupuesto.
Checklist
- Pregunte exactamente qué cubre la cuota: agua, basura, seguro, amenidades.
- Pida el estudio de reserva y las actas antes de retirar las contingencias.
- Verifique la aprobación FHA del edificio si ese es su financiamiento.
- Sume el costo mensual completo en las dos opciones, incluidos seguro y mantenimiento.
- Lea las reglas sobre el alquiler de la unidad, si piensa alquilarla en el futuro.
Fuentes y verificación
- California Civil Code, secciones 4000 y siguientes (Davis-Stirling Common Interest Development Act) — documentos de la asociación que deben entregarse en la venta, presupuesto y estudio de reserva.
- U.S. Department of Housing and Urban Development (HUD) — aprobación de condominios para FHA y aprobación de unidad individual; enganche mínimo de 3,5% en el FHA.
- Seguros residenciales HO-3 (casa) y HO-6 (unidad en condominio) — clasificación estándar del mercado estadounidense.
- Valores de agua, jardinería, basura y seguro: estimaciones hechas por los agentes en el episodio (abril de 2026).
- Transcripción y capítulos del episodio 10 del podcast Cadê Moradia (abril de 2026), con los agentes del programa.
Mira este fragmento del episodio:
Mantenimiento: Condominio (HOA) vs. Casa (Jardín, Basura, Seguro) — a partir de 28:00 · CADÊ BRAZIL
Este artículo es una edición de referencia del episodio 10 del podcast y está sujeto a ajustes y complementos editoriales. Para la conversación completa, mira el episodio. — Actualizada el 17/09/2026.