



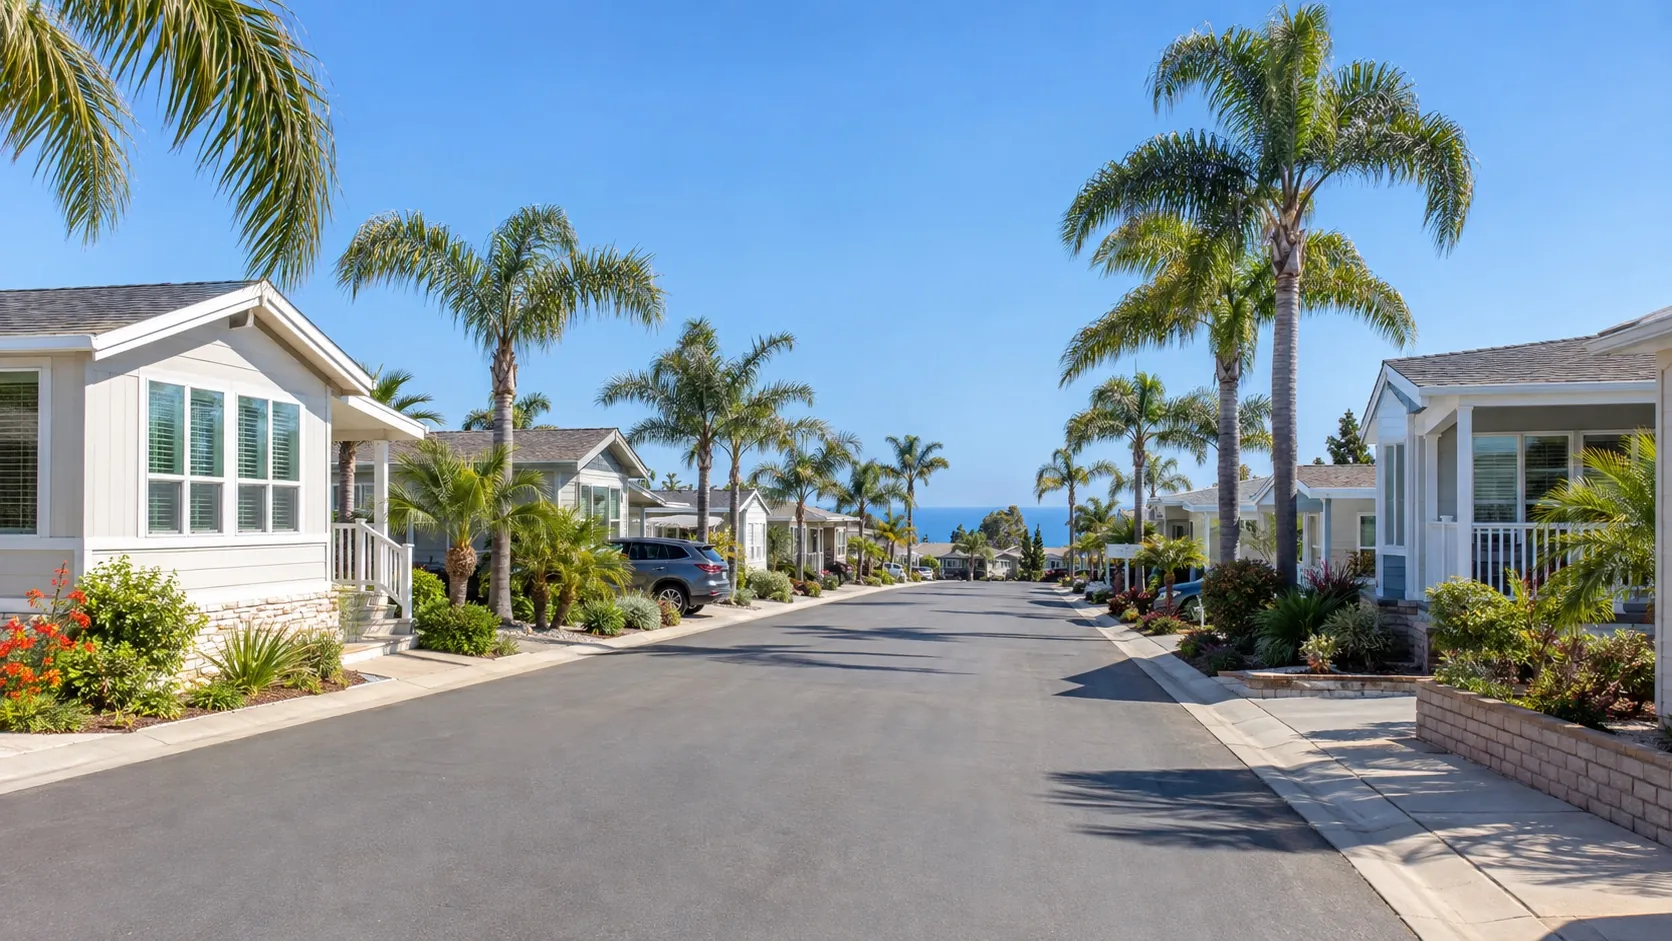
Cuando la pregunta del episodio es dónde mostrar propiedades a quien no tiene US$ 1 millón, uno de los agentes trae la opción que, según él, casi nadie menciona: la manufactured home —la casa prefabricada.
"Hay casas lindas, de 1.800 pies cuadrados, bonitas, por 300 mil, 250 mil dólares. Y cerca de la playa." — fragmento del episodio
El arreglo: la casa es tuya, el terreno no
La explicación dada en el programa es precisa. En el formato más común en California, el comprador es dueño de la casa y paga alquiler por el terreno donde está instalada, dentro de una comunidad. La comparación usada es con el auto: un bien que es tuyo, que incluso puede moverse, pero que no viene con el suelo.
Estas comunidades suelen tener estructura de condominio —el episodio menciona piscina, canchas y seguridad—, y el alquiler del espacio funciona, en la práctica, como una cuota mensual.
Por qué el precio es tan menor
En el sur de California, la mayor parte del valor de una propiedad está en el terreno, no en la construcción. Al sacar la tierra de la ecuación, el precio baja de forma drástica —y eso es lo que permite que una casa espaciosa, moderna y a pocos minutos de la playa cueste una fracción del valor de una casa tradicional en la misma zona.
La contrapartida: valorización diferente
El episodio es honesto respecto al punto débil: al no incluir el terreno, la casa no se valoriza como una casa tradicional. Los agentes señalan que, en zonas donde ya no queda dónde construir, la demanda sostiene el precio —pero sin el mismo desempeño.
Es una diferencia que merece entenderse sin drama: para quien la compara con pagar alquiler, la cuenta puede ser muy favorable; para quien la compara con comprar una casa con terreno, es otro tipo de activo.
¿Y el alquiler del terreno puede dispararse?
Es la pregunta correcta, y aparece en el episodio. La respuesta dada es que varias ciudades de California tienen control específico sobre el alquiler de espacios en mobile home parks —San Juan Capistrano se cita como ejemplo. Existe además, en el estado, una ley propia que rige la relación entre el residente y el parque, la Mobilehome Residency Law, con reglas sobre contrato, ajustes y rescisión.
La verificación es obligatoria y es por ciudad: ¿existe una ordenanza local? ¿el parque está sujeto a ella? ¿cómo fueron los ajustes de los últimos años? Sin esas respuestas, el costo mensual futuro es una incógnita.
Financiamiento: también diferente
- Una casa en un parque suele financiarse como bien mueble (chattel loan), con plazo más corto e interés más alto que una hipoteca tradicional.
- Existen programas federales específicos, como las modalidades de la FHA para manufactured housing, con condiciones propias.
- Cuando la casa se instala en terreno propio y se fija de forma permanente, puede tratarse como bien inmueble —y ahí la hipoteca convencional vuelve a ser posible.
Sobre este último caso, el episodio ofrece un dato útil: existen préstamos que financian, en el mismo paquete, el terreno, la casa y la infraestructura —energía, agua, alcantarillado— para quien quiere comprar un lote e instalar su propia casa. Es el camino de quien busca un terreno más grande, más alejado de los centros urbanos.
Antes de cerrar
- Lee el contrato del parque: plazo, reglas de ajuste, transferencia en la venta, normas de convivencia.
- Confirma la antigüedad y el código de la casa —las construcciones anteriores a 1976 siguen un estándar distinto y afectan el financiamiento y el seguro.
- Suma el alquiler del espacio a la cuota para comparar con un condominio o una casa.
- Pregunta sobre la reventa: cómo funciona la venta dentro de ese parque y cuánto suele tardar.
Fuentes y verificación
- HUD —Manufactured Home Construction and Safety Standards (código federal vigente desde 1976) y programas de financiamiento para manufactured housing.
- California Mobilehome Residency Law (California Civil Code) —relación entre residente y parque, contratos y ajustes; ordenanzas municipales de control de alquiler de espacios.
- California Department of Housing and Community Development —registro y titularidad de manufactured homes.
- Rangos de precio de US$ 250.000 a US$ 300.000, metraje citado y descripción de las comunidades: agentes en el episodio (abril de 2026).
- Transcripción del episodio 7 del podcast Cadê Moradia.
Mira este fragmento del episodio:
Manufactured homes: la alternativa de entrada (fragmento aproximado) — a partir de 16:21 · CADÊ BRAZIL
Este artículo es una edición de referencia del episodio 7 del podcast y está sujeto a ajustes y complementos editoriales. Para la conversación completa, mira el episodio. — Actualizada el 18/09/2026.