



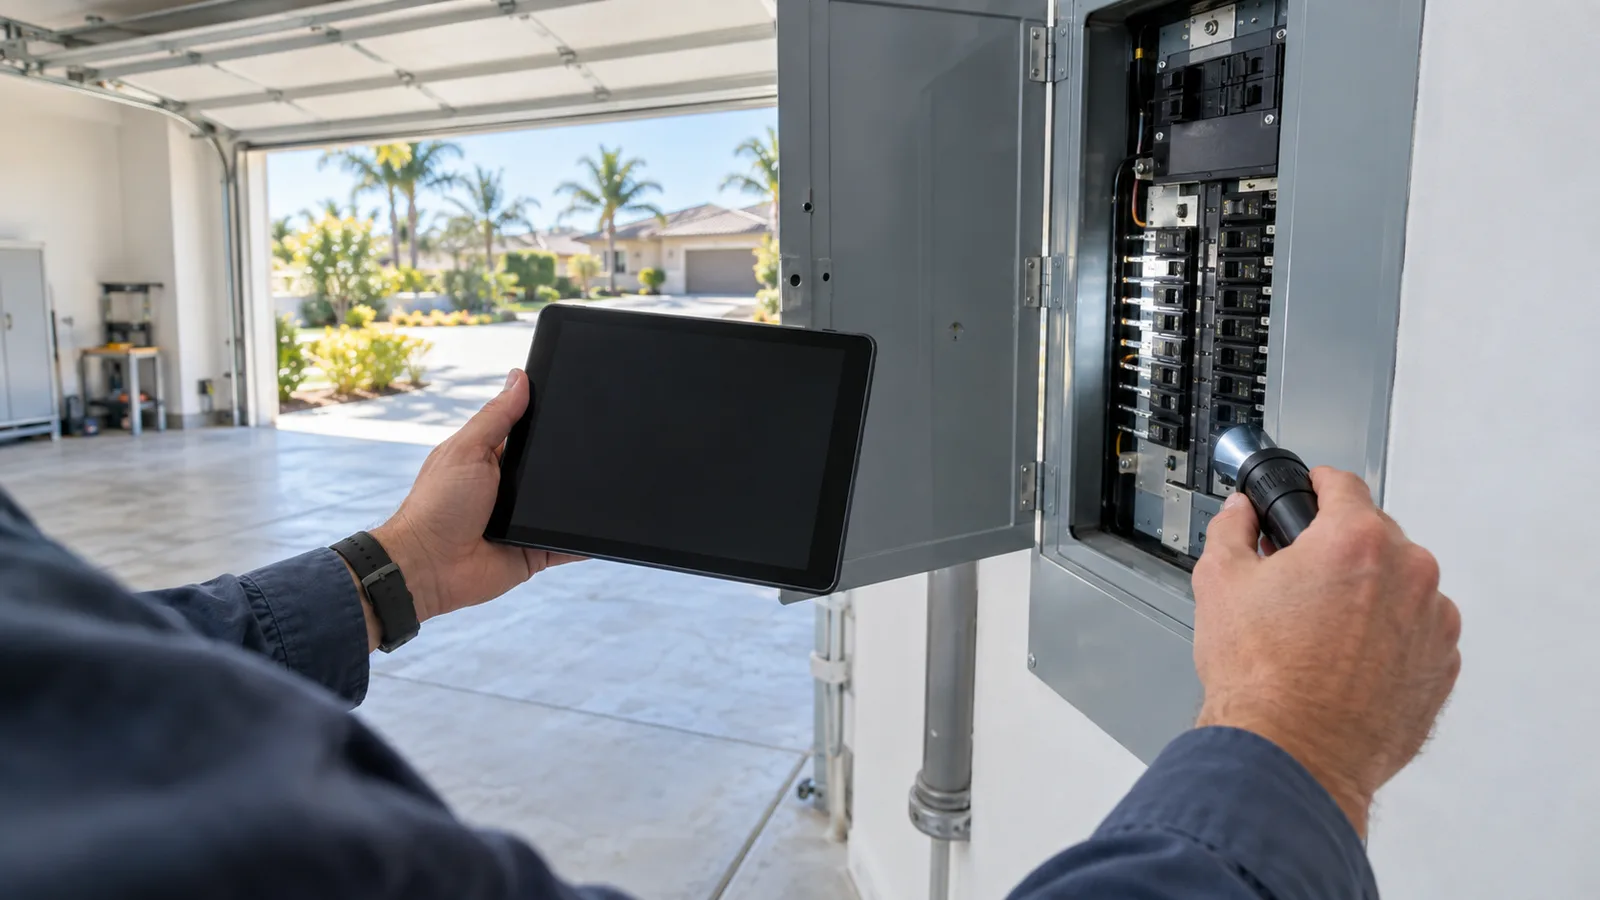
Durante décadas, renovar el seguro de vivienda en California era un trámite: llegaba el cobro, se pagaba y listo. En el episodio, los agentes inmobiliarios del programa llaman la atención sobre un cambio reciente — las aseguradoras empezaron a pedir que un inspector visite la casa y envíe fotos e informe antes de aceptar o renovar la póliza.
La exigencia llega a un mercado ya apretado. En los últimos años, grandes aseguradoras dejaron de emitir pólizas nuevas o dejaron de renovar parte de ellas en el estado, alegando el costo de los incendios forestales, las obras y la inflación de la construcción, y muchos propietarios terminaron en el California FAIR Plan, el seguro de último recurso. En ese escenario, la compañía que acepta el riesgo quiere saber exactamente qué está asegurando.
El formato más común es la llamada inspección de 4 puntos (four-point inspection). El inspector Aguiar, invitado del episodio, explica cada uno.
1. Techo
La aseguradora quiere saber el estado de la cubierta, la edad aproximada, si hay señales de filtración, reparaciones recientes y riesgo de incendio. Aguiar usa un dron para fotografiar el techo y entra en el ático (attic) para buscar manchas de humedad.
Cuenta el caso de una casa inspeccionada a pedido de las hijas de una señora mayor: la cubierta parecía "una choza de paja" y, en su evaluación, representaba un riesgo grave de incendio. Con ese techo, la póliza no se renovaría.
En general, los techos cerca del fin de su vida útil — muchas aseguradoras usan la referencia de 20 años o más para ciertos materiales — son los que más provocan exigencia de reemplazo.
2. Panel eléctrico: las marcas que no pasan
El segundo punto es el tablero de breakers. Aguiar explica que existen marcas de panel antiguas cuyos breakers pueden no saltar ante una sobrecarga o un cortocircuito — justamente la función que deberían cumplir. Lo compara con la ducha eléctrica en Brasil: cuando la carga pasa del límite, el breaker cae y evita el incendio. En esos paneles, eso puede no ocurrir.
Las marcas más citadas por inspectores y aseguradoras son:
- Zinsco (también vendida como Sylvania-Zinsco), común en casas de las décadas de 1960 y 1970;
- Federal Pacific Electric (FPE), sobre todo la línea Stab-Lok;
- Bulldog Pushmatic, paneles muy antiguos con breakers de botón;
- algunos modelos de Challenger con recall conocido.
Aguiar dice que el inspector tiene que señalar la marca en el informe — aun sabiendo que eso puede entorpecer la venta — porque la aseguradora va a rechazar la póliza hasta que el panel sea reemplazado. Cuenta el caso de una clienta en San Diego que tuvo que cambiar el tablero; después del cambio, bastaron fotos nuevas para que saliera la renovación.
3. Plomería: galvanizado, cobre, PEX — y el maquillaje
En la plomería, el punto que suele reprobar es el hierro galvanizado, material usado en casas más antiguas. Con el tiempo se corroe por dentro, baja la presión y puede tener fugas. Las tuberías más recientes usan cobre (copper) o PEX, la manguera plástica flexible.
El problema es que no siempre se puede ver. Aguiar cuenta dos casos que ilustran los dos lados del riesgo:
- El falso galvanizado. En un caño exterior grueso, sucio, pintado de gris y con rosca, todo indicaba hierro galvanizado — y eso fue lo que registró. La aseguradora frenó la renovación, el propietario reclamó, y Aguiar volvió al inmueble, raspó la pintura y descubrió que era PVC pintado. Corrigió el informe con fotos de cerca.
- El maquillaje de cobre. En una casa de la zona de Riverside, la tubería visible al frente y en el garaje era de cobre, y la información que le llegó al agente del vendedor era que toda la casa era de cobre. Al raspar las salidas debajo de los lavamanos, Aguiar encontró galvanizado en todos los baños.
Los agentes del programa recuerdan que un agente inmobiliario no inspecciona ni tiene licencia para certificar material de construcción: transmite lo que informa el propietario. Por eso, la confirmación independiente es del inspector.
4. Aire acondicionado y calefacción
El cuarto punto es el sistema de climatización: edad, marca, modelo y estado. Aguiar considera que es el punto menos decisivo para las aseguradoras, pero hace una advertencia al comprador sobre los equipos que todavía usan el gas refrigerante R-22. Según las reglas de la agencia ambiental estadounidense (EPA), los equipos nuevos dejaron de fabricarse con R-22 en 2010, y la producción y la importación del gas terminaron el 1 de enero de 2020. Un equipo de 30 años puede estar funcionando bien, pero, cuando se rompa, la reparación tiende a ser cara o inviable — y el cambio del sistema entra en la cuenta.
Qué hacer, en la práctica
- Comprador: antes de levantar la contingencia de inspección, pida una cotización de seguro ya con los datos del informe. Un panel, un techo o una plomería que la aseguradora no acepta se vuelven costo inmediato — y argumento de negociación.
- Pida fotos de cerca del material de los caños y de la etiqueta del panel en el informe. En caso de duda, el inspector puede raspar un tramo, como hizo Aguiar.
- Propietario: si la aseguradora pide inspección, usted ya sabe qué se va a mirar. Resolverlo antes de la visita evita una ronda de rechazo.
- No esconda ni "maquille". Cambiar solo la tubería visible no cambia lo que está dentro de la pared — y el problema aparece en la primera inspección seria.
Este texto tiene carácter informativo. Los criterios de aceptación varían de aseguradora a aseguradora y cambian con frecuencia; confirme las exigencias con su agente de seguros antes de decidir.
Fuentes y verificación
- Inspección de 4 puntos (techo, eléctrica, plomería y climatización): criterios descritos por empresas de inspección del sur de California y por guías del sector (Rocket Mortgage, HomeTeam).
- California Department of Insurance y California FAIR Plan Association — situación del mercado de seguro de vivienda en el estado y papel del FAIR Plan como seguro de último recurso.
- U.S. Environmental Protection Agency — cronograma de eliminación del HCFC-22 (R-22): fin de la fabricación de equipos nuevos en 2010 y de la producción e importación el 1 de enero de 2020.
- Paneles Zinsco, Federal Pacific Electric (Stab-Lok) y Bulldog Pushmatic: marcas señaladas por inspectores y aseguradoras como de riesgo en informes de 4 puntos.
- Transcripción y capítulos del episodio 8 del podcast Cadê Moradia (abril de 2026), con el inspector Aguiar y los agentes del programa.
Mira este fragmento del episodio:
Los 4 puntos principales que exige el seguro en California. — a partir de 21:03 · CADÊ BRAZIL
Este artículo es una edición de referencia del episodio 8 del podcast y está sujeto a ajustes y complementos editoriales. Para la conversación completa, mira el episodio. — Actualizada el 17/09/2026.