



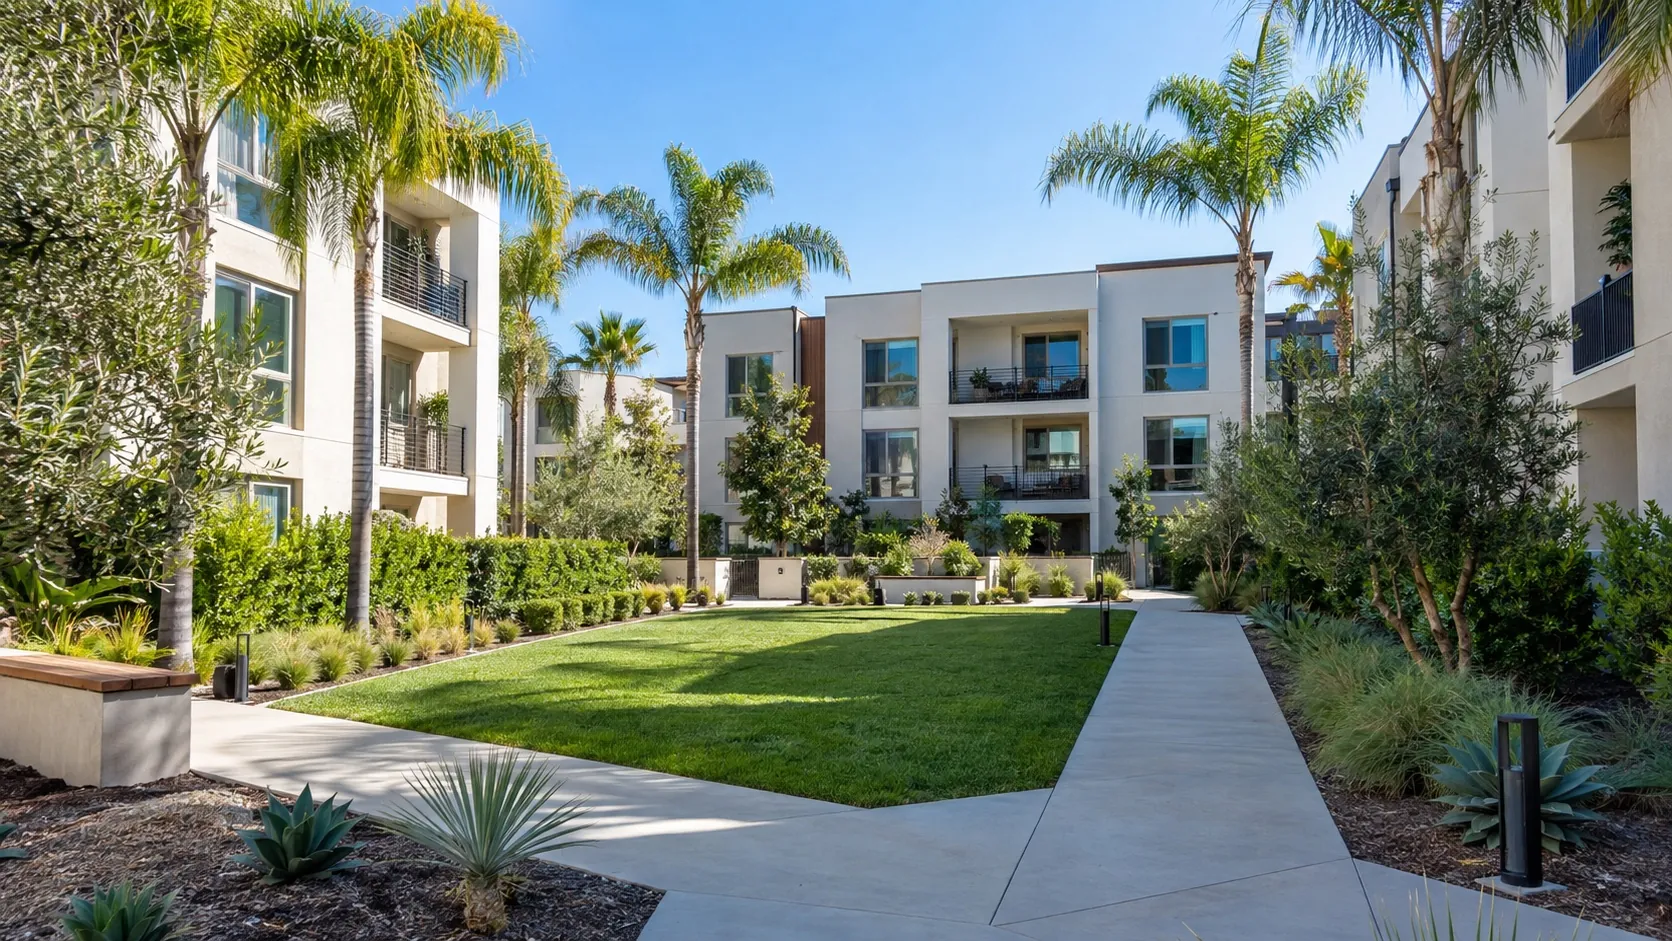
Existe una reacción casi automática del comprador brasileño ante el anuncio: "este tiene HOA de 600 dólares, no lo quiero". El episodio dedica un segmento a mostrar por qué esa cuenta, hecha así, suele estar equivocada.
"Cuando empiezas a contar todos los costos que tiene una casa, de repente ese HOA no es tan caro." — fragmento del episodio
Qué suele cubrir la cuota
Los puntos que surgen en la conversación son los que más pesan:
- Seguro de la estructura —en muchos condominios, la póliza de la asociación cubre el edificio; en la casa, ese costo es totalmente del propietario.
- Paisajismo y jardinería —incluida el agua usada en las áreas comunes, un rubro nada trivial en California.
- Mantenimiento externo —pintura de fachada y, en muchos casos, el techo. El episodio usa el ejemplo del techo nuevo: en la casa, es un gasto aislado que puede llegar a decenas de miles de dólares.
- Áreas de recreación —piscina, gimnasio, canchas, cuando existen.
El ejemplo del agua citado en el programa es ilustrativo: quien tiene jardín propio en la región puede gastar entre US$ 100 y US$ 200 al mes solo en agua, mientras que el residente de un condominio con jardín colectivo paga una fracción de eso en su cuenta individual.
Cómo comparar de verdad
La metodología que aparece en el episodio es simple y funciona: armar las dos columnas con los mismos rubros. Para cada propiedad, suma:
- cuota de la hipoteca;
- impuesto predial (incluyendo cargos especiales del vecindario, si los hay);
- seguro —de la unidad, en el condominio; total, en la casa;
- agua, jardinería y mantenimiento externo;
- provisión para obras grandes —techo, pintura, calentador;
- cuota de condominio, cuando corresponda.
Solo entonces los dos números son comparables. No es raro, concluye el episodio, que la propiedad con cuota resulte igual o más barata —con la ventaja adicional de convertir gastos imprevisibles en una cuenta fija mensual.
El otro lado: lo que la cuota cuesta en el financiamiento
Hay un efecto que mencionan los agentes y que debe quedar claro: la cuota mensual entra en el cálculo de la relación deuda-ingreso que usa el prestamista para aprobar el préstamo. Una cuota de US$ 600 reduce el monto que el comprador puede financiar —lo que explica por qué algunos prefieren pagar un poco más por una casa sin HOA.
La elección, entonces, no es solo de costo: es de poder de compra. Y la decisión cambia según el ingreso, el enganche disponible y el tipo de propiedad deseada.
Qué revisar antes de firmar
- Qué incluye exactamente la cuota —pide la lista, no la impresión del agente de la otra parte.
- El fondo de reserva: una asociación con reserva baja suele recurrir a un cobro extraordinario (special assessment), que puede llegar a miles de dólares de una sola vez.
- El estudio de reservas y las actas de las últimas reuniones —ahí aparecen obras planeadas y litigios.
- Las reglas: mascotas, alquiler por temporada, número de unidades alquiladas, remodelaciones internas.
- El historial de aumentos de la cuota en los últimos años.
En California, el vendedor está obligado a entregar al comprador un conjunto de documentos de la asociación antes del cierre. Ese paquete existe para ser leído —es la diferencia entre una cuota que tiene sentido y una sorpresa cara al segundo año.
Fuentes y verificación
- Davis-Stirling Common Interest Development Act (California Civil Code) —obligaciones de las asociaciones de propietarios, entrega de documentos al comprador, estudio de reservas y cobros extraordinarios.
- Consumer Financial Protection Bureau —inclusión de la cuota de condominio en el cálculo de la relación deuda-ingreso en el análisis crediticio.
- Ejemplos de costo de agua, jardinería, techo y la comparación punto por punto: agentes en el episodio (abril de 2026).
- Transcripción del episodio 7 del podcast Cadê Moradia.
Mira este fragmento del episodio:
HOA: cuando la cuota alta sale más barata (fragmento aproximado) — a partir de 30:07 · CADÊ BRAZIL
Este artículo es una edición de referencia del episodio 7 del podcast y está sujeto a ajustes y complementos editoriales. Para la conversación completa, mira el episodio. — Actualizada el 18/09/2026.