



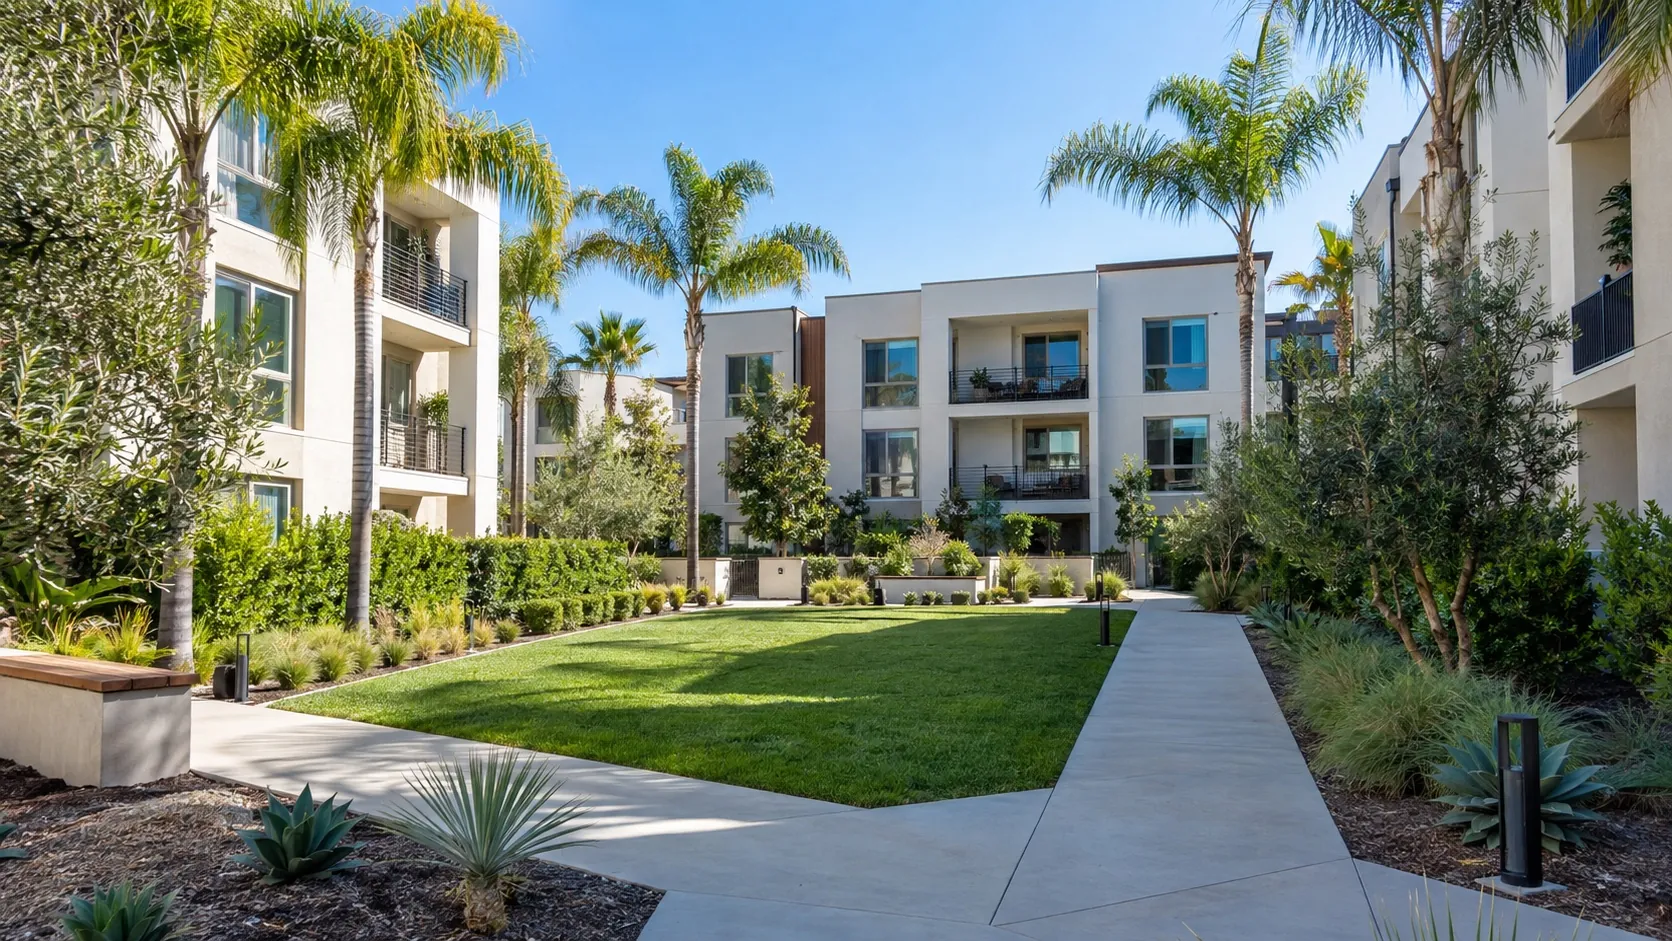
Existe uma reação quase automática de comprador brasileiro diante do anúncio: "esse tem HOA de 600 dólares, não quero". O episódio dedica um trecho a mostrar por que essa conta, feita assim, costuma estar errada.
"Quando você começa a contar todos os custos que tem numa casa, de repente aquele HOA não é tão caro." — trecho do episódio
O que a taxa costuma cobrir
Os itens levantados na conversa são os que mais pesam:
- Seguro da estrutura — em muitos condomínios, a apólice da associação cobre o prédio; na casa, esse custo é integralmente do proprietário.
- Paisagismo e jardinagem — inclusive a água usada nas áreas comuns, item nada trivial na California.
- Manutenção externa — pintura de fachada e, em muitos casos, o telhado. O episódio usa o exemplo do telhado novo: na casa, é uma despesa isolada que pode chegar a dezenas de milhares de dólares.
- Áreas de lazer — piscina, academia, quadras, quando existem.
O exemplo de água citado no programa é ilustrativo: quem tem jardim próprio na região pode gastar de US$ 100 a US$ 200 por mês só de água, enquanto o morador de um condomínio com jardim coletivo paga uma fração disso na conta individual.
Como comparar de verdade
A metodologia que aparece no episódio é simples e funciona: montar as duas colunas com os mesmos itens. Para cada imóvel, some:
- parcela do financiamento;
- imposto sobre a propriedade (incluindo encargos especiais do bairro, se houver);
- seguro — da unidade, no condomínio; total, na casa;
- água, jardinagem e manutenção externa;
- provisão para obras grandes — telhado, pintura, aquecedor;
- taxa de condomínio, quando houver.
Só então os dois números são comparáveis. Não raro, conclui o episódio, o imóvel com taxa sai igual ou mais barato — com a vantagem adicional de transformar despesas imprevisíveis em uma conta fixa mensal.
O outro lado: o que a taxa custa no financiamento
Há um efeito que os corretores mencionam e que precisa ficar claro: a taxa mensal entra no cálculo do comprometimento de renda que o credor usa para aprovar o empréstimo. Uma taxa de US$ 600 reduz o valor que o comprador consegue financiar — o que explica por que alguns preferem pagar um pouco mais numa casa sem HOA.
A escolha, portanto, não é só de custo: é de poder de compra. E a decisão muda conforme a renda, a entrada disponível e o tipo de imóvel desejado.
O que examinar antes de assinar
- O que exatamente a taxa inclui — peça a lista, não a impressão do corretor do outro lado.
- O fundo de reserva: associação com reserva baixa costuma recorrer a cobrança extraordinária (special assessment), que pode chegar a milhares de dólares de uma vez.
- O estudo de reservas e as atas das últimas reuniões — é ali que aparecem obras previstas e litígios.
- As regras: animais, aluguel por temporada, número de unidades alugadas, obras internas.
- O histórico de reajuste da taxa nos últimos anos.
Na California, o vendedor é obrigado a entregar ao comprador um conjunto de documentos da associação antes do fechamento. Esse pacote existe para ser lido — é a diferença entre uma taxa que faz sentido e uma surpresa cara no segundo ano.
Fontes e verificação
- Davis-Stirling Common Interest Development Act (California Civil Code) — obrigações das associações de moradores, entrega de documentos ao comprador, estudo de reservas e cobranças extraordinárias.
- Consumer Financial Protection Bureau — inclusão da taxa de condomínio no cálculo da relação entre dívida e renda na análise de crédito.
- Exemplos de custo de água, jardinagem, telhado e a comparação item a item: corretores no episódio (abril de 2026).
- Transcrição do episódio 7 do podcast Cadê Moradia.
Assista a este trecho do episódio:
HOA: quando a taxa alta sai mais barata (trecho aproximado) — a partir de 30:07 · CADÊ BRAZIL
Esta matéria é uma edição de referência do episódio 7 do podcast e está sujeita a ajustes e complementos editoriais. Para a conversa completa, assista ao episódio. — Atualizada em 18/09/2026.